
actualités
Augmentations des pensions d’État, taxation des revenus locatifs et visas de travail plus faciles au Royaume-Uni figurent parmi les questions clarifiées
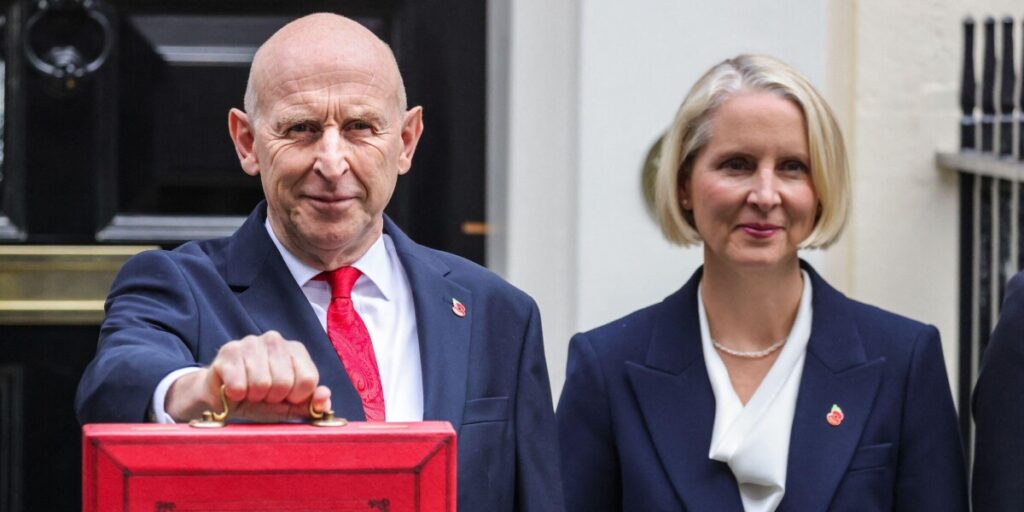
Le chancelier britannique John Healey a présenté son Budget d’automne aujourd’hui (28 octobre), exposant les plans fiscaux et budgétaires du gouvernement, y compris les mesures touchant l’exercice 2027-2028 et au-delà.
Plusieurs changements déjà annoncés doivent entrer en vigueur en 2027, tandis que d’autres réformes potentielles ont été discutées avant le budget d’aujourd’hui.
Voici quelques-unes des questions clés pertinentes pour les Britanniques vivant en France ou possédant des résidences secondaires ici.
Pensions d’État du Royaume-Uni
Les règles du triple verrou du Royaume‑Uni indiquent une augmentation de 3,9 % des pensions d’État à partir d’avril 2027, ce qui signifie que la pension d’État complète nouvelle devrait passer de 241,30 £ à 250,70 £ par semaine. Pour ceux qui dépendent du système antérieur, la pension d’État de base devrait passer de 184,90 £ à 192,10 £.
La pension d’État complète nouvelle atteindra donc 13 036 £ par an, dépassant l’abattement personnel sur l’impôt sur le revenu du Royaume-Uni de 12 570 £, qui est gelé depuis plusieurs années.
Ceci inclut les retraités en France, qui ne connaissent pas de gels des pensions, contrairement aux pensionnés britanniques dans certaines parties du monde.
Le chancelier a déclaré qu’il existerait de nouvelles mesures afin que les retraités ayant un revenu équivalant à la valeur de la nouvelle pension d’État ne paient pas d’impôt sur le revenu pendant ce parlement (c’est-à-dire avant les prochaines élections générales).
À noter, toutefois, que pour les résidents en France la pension d’État du Royaume‑Uni ne devrait être imposable qu’en France.
En ce qui concerne les cotisations à l’assurance nationale du Royaume‑Uni, les personnes qui, par le passé, ont effectué des paiements volontaires de reconstitution depuis l’étranger au taux faible de la Classe 2 doivent noter qu’elles ont jusqu’au 5 avril 2027 pour demander à continuer à payer au titre de la Classe 3, dans le cadre de mesures transitoires simples.
Modifications de l’imposition sur les dons
Les propositions visant à étendre la règle des sept ans concernant les dons imposables avant le décès d’une personne, ou à instaurer un plafond viant à vie sur les dons exempts d’impôt, n’ont pas été adoptées.
La règle des sept ans permet normalement à un don de sortir de l’actif successoral du donateur pour les fins de l’impôt sur les successions au Royaume‑Uni s’il survit sept ans après l’avoir effectué.
Impôt sur les successions pour les pensions non utilisées
Un changement déjà annoncé doit entrer en vigueur à partir du 6 avril 2027, mais il n’est pas nouveau dans ce Budget.
Cela signifie que la plupart des fonds de pension non utilisés et les prestations de décès liées à des pensions seront inclus dans les patrimoines pour les fins de l’impôt sur les successions au Royaume‑Uni, supprimant un avantage de planification successorale sur lequel de nombreuses personnes s’appuyaient ces dernières années.
Les implications pour les Britanniques ayant pris leur retraite en France dépendront en partie de leur exposition à l’impôt sur les successions au Royaume‑Uni et des règles fiscales internationales en vigueur.
Imposition des revenus locatifs
À partir du 6 avril 2027, l’impôt sur le revenu du Royaume‑Uni sur les profits tirés de la location de biens immobiliers augmentera de deux points de pourcentage, conformément aux changements annoncés dans le Budget 2025.
Le taux de base passera de 20 % à 22 %, le taux supérieur de 40 % à 42 %, et le taux additionnel de 45 % à 47 %.
Les augmentations toucheront également les personnes vivant en France qui louent des biens au Royaume‑Uni.
Sous le régime des bailleurs non-résidents, lorsque l’impôt du Royaume‑Uni est prélevé sur les paiements de loyer par une agence, le taux de retenue passera de 20 % à 22 %.
Cependant, les propriétaires peuvent demander à HMRC l’autorisation de percevoir leur loyer sans que l’impôt ne soit prélevé, en déclarant les revenus et en payant tout impôt dû via une déclaration fiscale au Royaume‑Uni.
Les résidents fiscaux français doivent également déclarer leurs revenus locatifs au Royaume‑Uni en France, avec des dispositions prévues par la convention fiscale pour éviter la double imposition.
Impôt sur les plus-values
Le chancelier Healey a rejeté les appels à de nouvelles augmentations des taux de l’impôt sur les plus-values en raison des inquiétudes concernant l’impact sur l’investissement et sur les recettes fiscales.
Impôt de sortie
Des propositions visant un impôt de sortie sur les gains latents lorsque des individus quittent le Royaume‑Uni avaient été discutées avant le Budget.
Cependant, les spécialistes en fiscalité estiment qu’une telle mesure est peu probable, évoquant des complications pratiques et des préoccupations concernant le fait de décourager l’investissement et le déplacement de personnes vers la Grande-Bretagne.
Un tel impôt pourrait potentiellement toucher certaines personnes prévoyant de déménager du Royaume‑Uni vers la France, selon son périmètre.
Logements de grande valeur en Angleterre
Une nouvelle surtaxe de taxe d’habitation pour les logements de grande valeur a été annoncée en 2025 et devrait entrer en vigueur en avril 2028 pour les propriétaires de logements résidentiels en Angleterre d’une valeur de 2 millions de livres sterling ou plus.
Les charges annuelles prévues varient de 2 500 £ à 7 500 £, en fonction de la valeur du bien, et seront dues en plus de la taxe d’habitation ordinaire.
Le gouvernement aurait envisagé de ramener le seuil de cette soi-disant « mansion tax » à 1,5 million de livres, mais cela n’a pas été fait.
Une surtaxe supplémentaire spécifiquement destinée aux propriétaires non-résidents du Royaume‑Uni a été évoquée dans une consultation gouvernementale cette année, qui examinait si de tels propriétaires contribuaient à la pression sur le marché du logement.
Aucune décision à ce sujet n’a toutefois été annoncée.
L’Écosse introduira sa propre version en 2028, pour les propriétés d’une valeur supérieure à 1 million de livres.
Visas pour travailler au Royaume-Uni
Le gouvernement promet de réformer le système de visas du Royaume‑Uni, notamment afin d’aider les entreprises en facilitant le recrutement de travailleurs qualifiés. Cela pourrait, notamment, bénéficier aux diplômés français souhaitant passer du temps à travailler au Royaume‑Uni.
Cela comprendra l’expansion du visa « High Potential Individual » aux diplômés des 150 meilleures institutions mondiales, la modification des exigences salariales des visas pour aider les employeurs à travers le Royaume‑Uni à embaucher des personnes plus facilement, l’extension d’un visa de diplômé à deux ans pour les universités éligibles, et offrir aux travailleurs les plus qualifiés plus de temps pour trouver un nouvel emploi.
